Shoppen und Weltretten in einem? Holzkarten, Baumpflanz-Aktionen und Ökobanken im schonungslosen Praxis-Check.
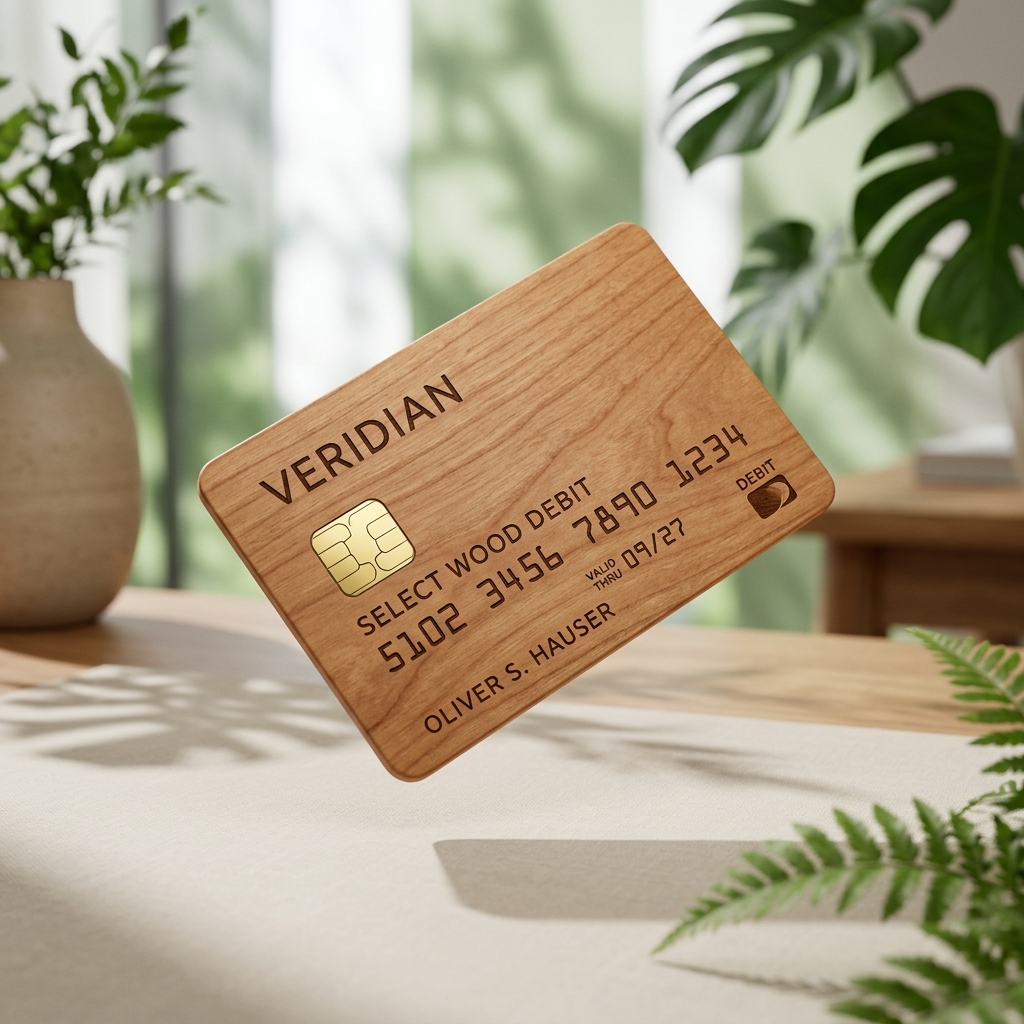
Unser Geld und unser Konsum müssen nachhaltiger werden – das steht außer Frage. „Grüne“ Kreditkarten versprechen da eine ideale Verbindung aus gewohntem Alltagskonsum und aktivem Klimaschutz. Banken und Fintechs werben mit schicken Holzkarten, gepflanzten Bäumen bei jedem Karteneinsatz und CO2-neutralen Versprechen.
Doch nicht jedes Nachhaltigkeits-Versprechen hält einer detaillierten Überprüfung stand. Oft verbirgt sich dahinter geschicktes Greenwashing oder minimale Alibi-Maßnahmen werden als ökologische Revolution gefeiert. Bei komplizierten Finanzprodukten wie Zahlungskarten fällt dieser grüne Anstrich besonders leicht.
„Nur wegen einer Holzkarte muss niemand die Bank wechseln. Der wahre ökologische Hebel liegt im Geldkreislauf der Bank selbst.“
Im Euroraum sind laut Europäischer Zentralbank über 700 Millionen Zahlungskarten im Umlauf. Bei etwa 5 Gramm pro Karte entspricht das rund 3.500 Tonnen Plastik zuzüglich Elektroschrott-Chip. Auf den ersten Blick scheint es also sinnvoll, auf Plastik zu verzichten.
Die Realität sieht jedoch nüchtern aus: Der oder die Einzelne spart mit einer Holzkarte (etwa aus österreichischem Kirschholz bei Tomorrow oder nachhaltigem Holz bei GLS Bank und UmweltBank) über 5 Jahre gerechnet gerade einmal 10 Gramm Kunststoff ein. Bei einem durchschnittlichen Pro-Kopf-Plastikmüll von rund 38 Kilogramm pro Jahr in Deutschland macht das winzige 0,01 Prozent aus.
Fazit zum Material: Holzkarten sind haptisch edel und setzen ein schönes Statement. Doch allein wegen des Werkstoffs bewirkt man kaum messbaren Klimaschutz.
Viele Anbieter werben damit, pro Kontoeröffnung oder pro Umsatzbetrag (z.B. pro 60 Euro bei Treecard oder 7 Bäume bei der Awa7 Visa der Hanseatic Bank) Bäume zu pflanzen. Das klingt sympathisch, birgt aber gravierende Fallstricke:
Erstens: Emissionen nachträglich durch Kompensation auszugleichen, ist immer nur die zweitbeste Lösung. Zweitens erzeugen solche Systeme einen fatalen Rebound-Effekt: Konsumenten wiegen sich in der Illusion, umso umweltfreundlicher zu sein, je mehr sie einkaufen – doch mehr Konsum bedeutet zwangsläufig mehr Primäremissionen.
Zudem haben investigative Recherchen (etwa der Wochenzeitung DIE ZEIT) aufgedeckt, dass bis zu 90 Prozent der CO2-Zertifikate führender Kompensationszertifizierer wie Verra wirkungslos waren. Sinnvoller ist es, unabhängig von der Kartennutzung direkt an geprüfte Aufforstungsprojekte zu spenden.
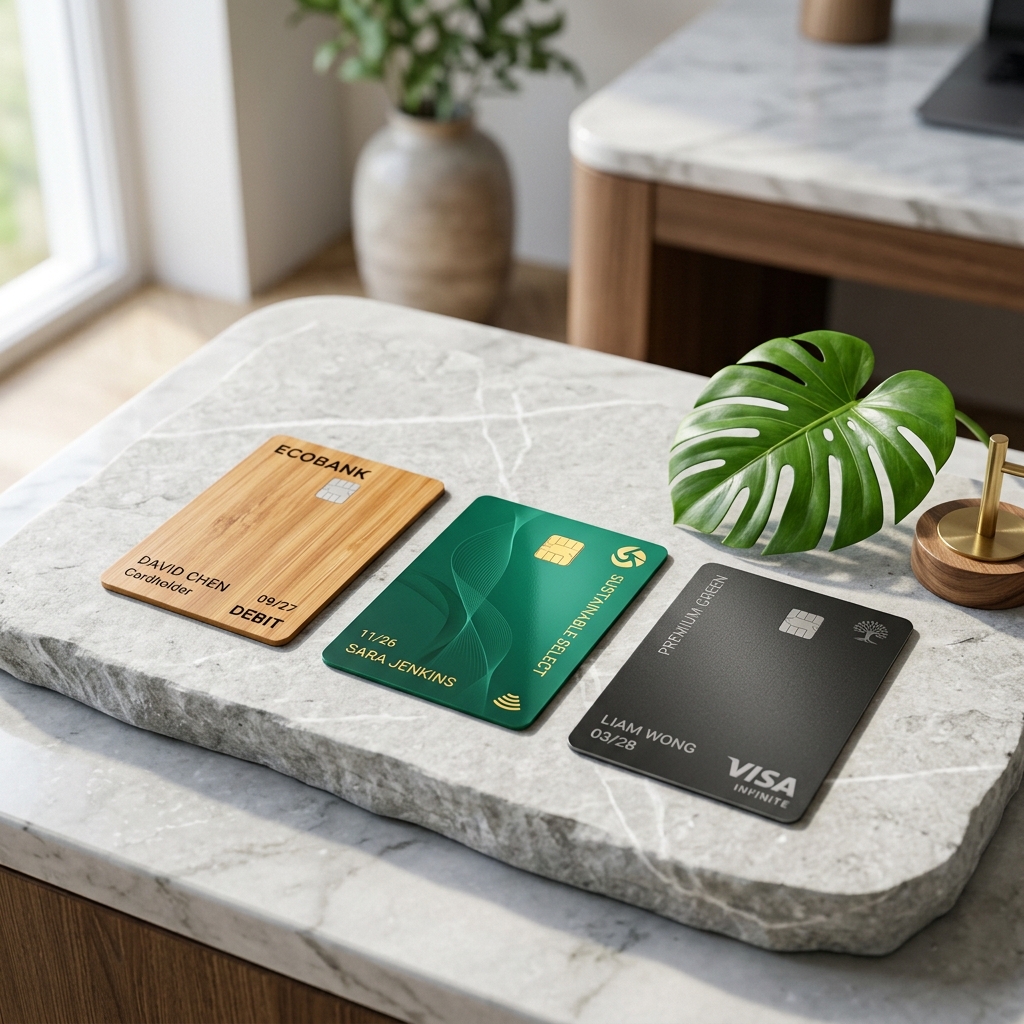
Wann also ist eine Kreditkarte wirklich grün? Die Antwort ist eindeutig: Wenn die herausgebende Bank eine konsequente, ethisch-ökologische Bank ist.
Während herkömmliche Großbanken weiterhin Milliarden in die Exploration fossiler Brennstoffe, industrielle Massentierhaltung und Rüstungskonzerne pumpen, investieren echte Ökobanken Kundengelder ausschließlich in zukunftsfähige Wirtschaftszweige. Dazu gehören:
• GLS Bank: Vorreiter im sozial-ökologischen Banking mit eigener Mastercard und Mastercard Gold.
• Triodos Bank: Europas führende Nachhaltigkeitsbank mit transparenter Mastercard.
• UmweltBank: Spezialisiert auf die Finanzierung von Wind- und Solarparks.
• EthikBank: Gläserne Bank mit kompromisslosen Anlagekriterien.
Ein wichtiger Praxis-Aspekt im Test: Viele moderne grüne Fintech-Karten (wie z.B. bei Tomorrow oder Treecard) sind Debitkarten. Hier wird das Girokonto bei jeder Transaktion sofort belastet. Für den Alltag im Supermarkt oder Online-Shopping ist das optimal.
Wer jedoch häufig reist, benötigt oftmals eine echte Kreditkarte mit rollierendem Kreditrahmen: Autovermieter für die Mietwagenkaution und internationale Hotels akzeptieren Debitkarten im Ausland oft nicht. Wer hier abgesichert sein möchte, greift am besten zu den echten Mastercards der GLS Bank oder EthikBank.
Eine grüne Kreditkarte ist dann kein Greenwashing, wenn sie an ein Girokonto bei einer zertifizierten nachhaltigen Bank gekoppelt ist. Die Holzkarte ist ein schönes Design-Feature, aber die Kreditvergabe der Bank entscheidet über die Zukunft unseres Planeten.
Im großen Utopia-Ratgeber finden Sie den vollständigen Vergleich aller aktuellen Gebühren, Kartenkonditionen und Nachhaltigkeitskriterien im Detail.